AI của Fineksi thúc đẩy thành công cho nền tảng cho vay P2P: Nhìn từ trường hợp MEKAR
Công nghệ document intelligence ứng dụng AI của Fineksi giúp các nền tảng cho vay P2P đánh giá rủi ro người vay chính xác hơn, tăng tốc quy trình thẩm định và giảm thiểu gian lận. MEKAR (PT Mekar Investama Teknologi) là một trong những nền tảng sử dụng giải pháp phân tích sao kê ngân hàng và lịch sử tín dụng của Fineksi để bảo vệ chất lượng danh mục cho vay và củng cố niềm tin của nhà đầu tư. Hãy cùng tìm hiểu vì sao công nghệ đã trở thành yếu tố quyết định thành công của cho vay P2P.
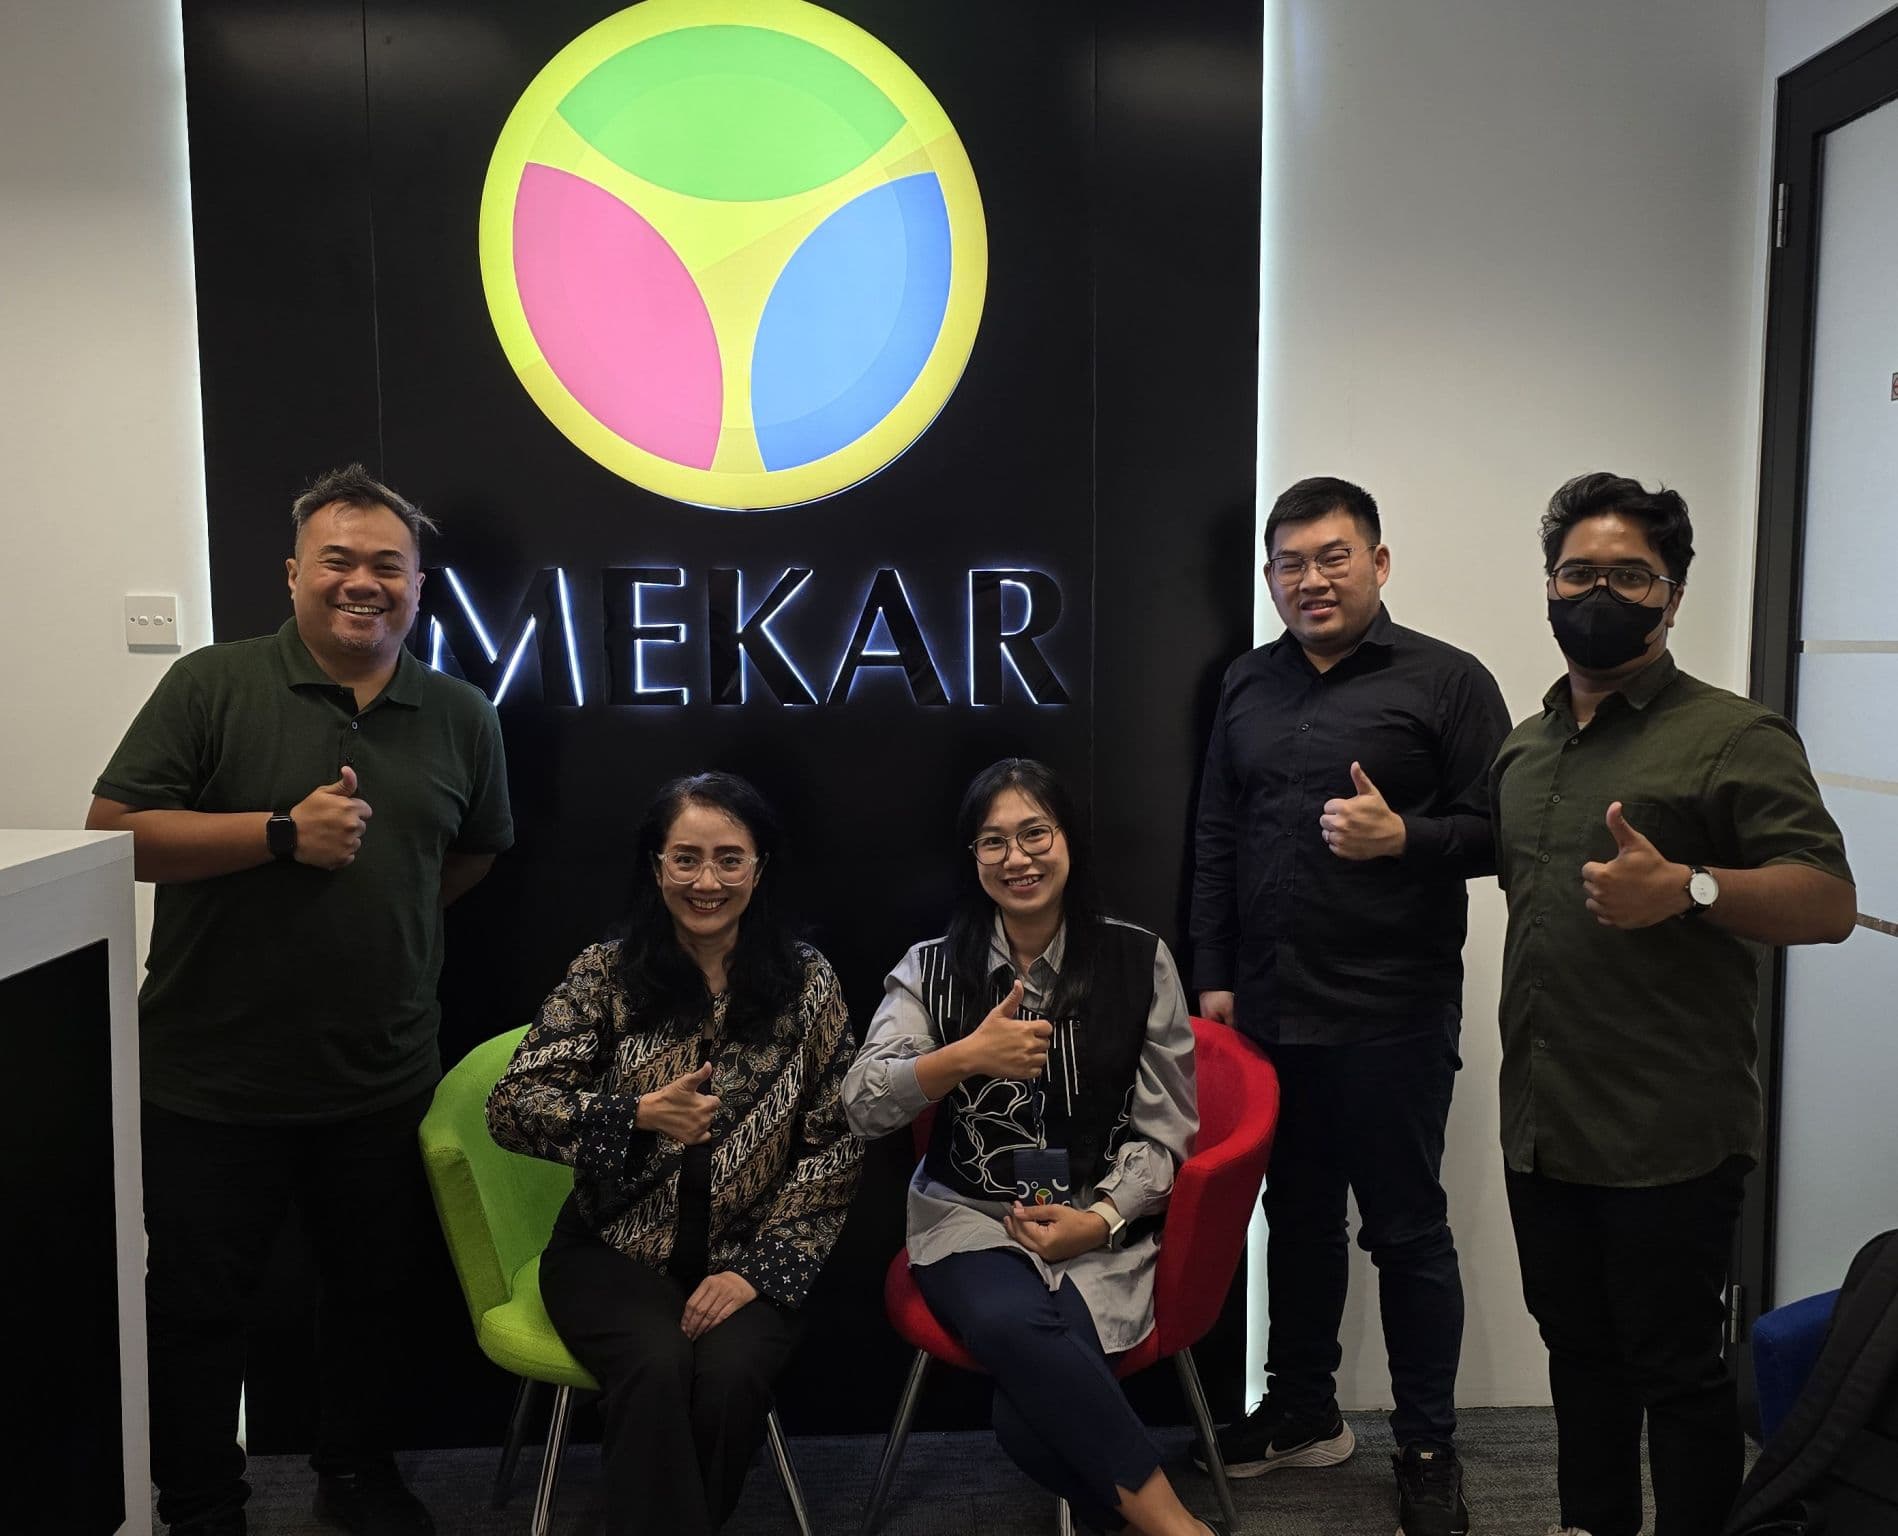
Trong ngành cho vay trực tuyến tại Indonesia, được gọi là Pindar (Pinjaman Daring) hay cho vay P2P, thành công không còn chỉ được quyết định bởi lãi suất cạnh tranh hay lượng người dùng ngày càng tăng. Ngày nay, thành công ngày càng phụ thuộc vào một yếu tố: nền tảng sử dụng công nghệ hiệu quả đến đâu để quản lý dữ liệu và rủi ro.
Tính minh bạch của thông tin người vay, uy tín của nền tảng và niềm tin của nhà đầu tư đều chịu ảnh hưởng lớn từ mức độ hiện đại của hệ thống phân tích. Công nghệ đã trở thành nền tảng cốt lõi để đánh giá tín dụng nhanh chóng, chính xác và khách quan. Nếu thiếu sự hỗ trợ công nghệ vững chắc, các nền tảng sẽ gặp khó khăn trong việc duy trì chất lượng danh mục cho vay và kiểm soát rủi ro vỡ nợ.
Các yếu tố cốt lõi giúp cho vay P2P thành công nhờ công nghệ
1. Minh bạch dữ liệu thông qua tự động hóa
Xử lý dữ liệu thủ công thường chậm, thiếu nhất quán và dễ xảy ra sai sót do con người. Tự động hóa cho phép nền tảng thu thập, sắp xếp và xác minh thông tin người vay theo một quy chuẩn thống nhất. Kết quả là một bức tranh rõ ràng và minh bạch hơn về từng người vay, mang lại lợi ích cho nền tảng, nhà đầu tư và cả chính người vay.
2. Phân tích sao kê ngân hàng bằng AI
Sao kê ngân hàng là một trong những nguồn thông tin giá trị nhất về hành vi tài chính thực tế của người vay, từ mô hình thu nhập, thói quen chi tiêu, sự ổn định của dòng tiền đến các nghĩa vụ định kỳ. Tuy nhiên, việc xem xét thủ công tốn rất nhiều thời gian và dễ bỏ sót những điểm bất thường.
Phân tích sao kê ngân hàng bằng AI có thể xử lý khối lượng lớn tài liệu chỉ trong vài phút, trích xuất các chỉ số tài chính quan trọng và đánh dấu những mô hình bất thường có thể cho thấy tài liệu bị giả mạo hoặc gian lận. Điều này giúp chuyên viên tín dụng có cơ sở ra quyết định nhanh hơn và đáng tin cậy hơn.
3. Phân tích lịch sử tín dụng và dữ liệu lớn
Lịch sử tín dụng cho thấy cách người vay đã thực hiện các nghĩa vụ tài chính trong quá khứ. Khi kết hợp với phân tích dữ liệu lớn, nền tảng có thể xây dựng hồ sơ rủi ro đầy đủ hơn nhiều so với các phương pháp truyền thống. Các mô hình machine learning có thể nhận diện mô hình và tín hiệu rủi ro từ nhiều nguồn dữ liệu, giúp bên cho vay đưa ra quyết định chính xác hơn, đặc biệt với những người vay có ít hồ sơ tín dụng chính thức.
4. Quản trị rủi ro số và nguyên tắc 5C tín dụng hiện đại
Nguyên tắc 5C tín dụng kinh điển, gồm Tư cách (Character), Năng lực (Capacity), Vốn (Capital), Tài sản đảm bảo (Collateral) và Điều kiện (Condition), vẫn là xương sống của việc đánh giá tín dụng. Điều thay đổi là cách thức đánh giá. Công cụ quản trị rủi ro số cho phép nền tảng đánh giá từng yếu tố "C" dựa trên dữ liệu thực tế thay vì giả định, giúp quy trình trở nên khách quan, nhất quán và dễ mở rộng hơn.
Vì sao phân tích sao kê ngân hàng và lịch sử tín dụng quan trọng nhất
Trong bốn yếu tố trên, phân tích sao kê ngân hàng bằng AI và phân tích lịch sử tín dụng là những công nghệ then chốt nhất trong mảng cho vay P2P. Chúng quyết định trực tiếp việc nền tảng có thể phân biệt chính xác đến đâu giữa người vay đủ điều kiện và người vay rủi ro cao, cũng như tốc độ thực hiện việc đó.
Trường hợp thực tế: MEKAR ứng dụng AI của Fineksi như thế nào
MEKAR (PT Mekar Investama Teknologi) là một trong những nền tảng đã áp dụng cách tiếp cận này. Nhờ sử dụng công nghệ trí tuệ nhân tạo và machine learning của Fineksi, MEKAR có thể:
- Nâng cao độ chính xác khi đánh giá rủi ro nhờ hiểu biết sâu hơn, dựa trên dữ liệu về từng người vay
- Tăng tốc quy trình thẩm định bằng cách tự động hóa việc rà soát và phân tích tài liệu
- Giảm gian lận và chỉnh sửa dữ liệu thông qua việc phát hiện điểm bất nhất trong tài liệu của người vay
- Củng cố niềm tin của nhà đầu tư nhờ các quyết định tín dụng minh bạch và đáng tin cậy hơn
- Bảo vệ chất lượng danh mục cho vay bằng cách kiểm soát rủi ro vỡ nợ
Công nghệ AI của Fineksi đã trở thành một phần cốt lõi trong chiến lược kinh doanh của MEKAR nhằm xây dựng hệ sinh thái cho vay minh bạch, an toàn và bền vững.
Về Fineksi
Fineksi là công ty cung cấp giải pháp AI-powered Document Intelligence for Credit Analysis, giúp các tổ chức tài chính tối ưu hóa quy trình tín dụng và phát hiện gian lận bằng cách xử lý toàn bộ tài liệu của người vay và cung cấp phân tích tín dụng dựa trên AI. Với Fineksi, bên cho vay có thể xử lý khoản vay nhanh hơn mà không ảnh hưởng đến chất lượng, đồng thời giảm tỷ lệ nợ xấu.
Kết luận
Bức tranh cho vay P2P đã thay đổi. Lãi suất cạnh tranh và lượng người dùng lớn vẫn quan trọng, nhưng không còn đủ. Những nền tảng đầu tư vào công nghệ dữ liệu và quản trị rủi ro mạnh mẽ, đặc biệt là phân tích tài liệu và tín dụng bằng AI, sẽ có lợi thế lớn nhất để tăng trưởng bền vững, giành được niềm tin của nhà đầu tư và duy trì danh mục cho vay lành mạnh.
Để đăng ký demo hoặc trao đổi về giải pháp của Fineksi, vui lòng liên hệ business@fineksi.com.
- Thẻ
- partnership
- bank statement analysis
- document intelligence
Câu hỏi thường gặp
Điều gì quyết định thành công của cho vay P2P hiện nay?
Ngoài lãi suất cạnh tranh và tăng trưởng người dùng, thành công giờ đây phụ thuộc lớn vào khả năng ứng dụng công nghệ để quản lý dữ liệu và rủi ro, yếu tố ảnh hưởng trực tiếp đến tính minh bạch của người vay, uy tín của nền tảng và niềm tin của nhà đầu tư.
AI hỗ trợ phân tích sao kê ngân hàng như thế nào?
AI có thể nhanh chóng xử lý khối lượng lớn sao kê ngân hàng, trích xuất các chỉ số tài chính quan trọng như mô hình thu nhập và dòng tiền, đồng thời đánh dấu các điểm bất thường có thể cho thấy tài liệu bị chỉnh sửa hoặc gian lận.
Nguyên tắc 5C tín dụng là gì?
5C tín dụng gồm Tư cách (Character), Năng lực (Capacity), Vốn (Capital), Tài sản đảm bảo (Collateral) và Điều kiện (Condition). Công cụ quản trị rủi ro số cho phép bên cho vay đánh giá từng yếu tố dựa trên dữ liệu thực tế thay vì giả định.
MEKAR ứng dụng công nghệ của Fineksi như thế nào?
MEKAR sử dụng AI và machine learning của Fineksi để nâng cao độ chính xác khi đánh giá rủi ro, tăng tốc thẩm định, giảm gian lận và chỉnh sửa dữ liệu, củng cố niềm tin của nhà đầu tư và bảo vệ chất lượng danh mục cho vay.
Fineksi cung cấp giải pháp gì?
Fineksi là công ty AI-powered Document Intelligence for Credit Analysis, giúp các tổ chức tài chính tối ưu hóa quy trình tín dụng, phát hiện gian lận, xử lý khoản vay nhanh hơn và giảm tỷ lệ nợ xấu.
Làm thế nào để tìm hiểu thêm về giải pháp của Fineksi?
Bạn có thể đăng ký demo hoặc trao đổi với đội ngũ Fineksi qua email business@fineksi.com.
Trích dẫn bài viết này: Fineksi Admin (2026). AI của Fineksi thúc đẩy thành công cho nền tảng cho vay P2P: Nhìn từ trường hợp MEKAR. Fineksi Blog. https://blog.fineksi.com/vi/blog/how-fineksis-ai-powers-p2p-lending-success-a-look-at-mekar